Thuế phí nhập khẩu vào Hàn Quốc: 6 khoản cần biết
Hàng hóa nhập khẩu vào Hàn Quốc có thể chịu sáu nhóm thuế: thuế quan, thuế giá trị gia tăng 10%, thuế tiêu thụ đặc biệt, thuế rượu, các khoản thuế phụ thu tính kèm (thuế giáo dục, thuế đặc biệt phát triển nông thôn, thuế giao thông – năng lượng – môi trường) và thuế phòng vệ thương mại. Với phần lớn hàng tiêu dùng thông thường, thực tế chỉ có hai khoản là thuế quan và thuế giá trị gia tăng, cùng tính trên trị giá CIF tại cảng Hàn Quốc. Hàng Việt Nam có C/O mẫu VK hợp lệ được hưởng thuế quan ưu đãi theo Hiệp định Thương mại Tự do Việt Nam – Hàn Quốc (VKFTA), thường thấp hơn nhiều so với mức cơ bản 8%.
Bài viết dành cho: doanh nghiệp Việt Nam đang chào hàng hoặc đã có đơn xuất khẩu sang Hàn Quốc, cần hiểu người mua Hàn sẽ phải nộp những khoản thuế nào để báo giá sát và đàm phán điều kiện giao hàng cho đúng.
Phân biệt nhanh: C/O mẫu VK do Việt Nam cấp cho hàng xuất sang Hàn Quốc để hưởng ưu đãi VKFTA; C/O mẫu KV là chiều ngược lại, do Hàn Quốc cấp cho hàng xuất sang Việt Nam. Thuế tại Hàn Quốc do người nhập khẩu Hàn nộp, trừ khi hợp đồng giao hàng theo điều kiện DDP (Delivered Duty Paid — giao hàng đã nộp thuế).
Lưu ý pháp lý: nội dung rà soát tháng 9/2026, dựa trên Luật Hải quan (관세법), Luật Thuế giá trị gia tăng (부가가치세법), Luật Thuế tiêu thụ đặc biệt (개별소비세법) và Luật Thuế rượu (주세법) của Hàn Quốc theo thông tin công bố của Cơ quan Hải quan Hàn Quốc (KCS), cùng Thông tư 40/2015/TT-BCT (sửa đổi bởi Thông tư 09/2022/TT-BCT) về quy tắc xuất xứ VKFTA phía Việt Nam.
Hàng nhập khẩu vào Hàn Quốc chịu những loại thuế phí nào?
Có sáu nhóm: thuế quan, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt, thuế rượu, thuế phụ thu và thuế phòng vệ thương mại. Thuế quan và thuế giá trị gia tăng áp cho hầu hết hàng hóa. Bốn nhóm còn lại chỉ áp cho một số mặt hàng như hàng xa xỉ, ô tô, nhiên liệu, rượu, hoặc hàng đang bị áp biện pháp phòng vệ.

| Loại thuế | Áp dụng cho | Mức thuế / cách tính | Căn cứ |
|---|---|---|---|
| Thuế quan (관세) | Hầu hết hàng nhập khẩu | Mức cơ bản phổ biến 8% trên trị giá CIF; thấp hơn nếu có C/O theo hiệp định thương mại tự do | Luật Hải quan |
| Thuế giá trị gia tăng (부가가치세) | Hầu hết hàng nhập khẩu | 10% trên trị giá CIF cộng thuế quan và các thuế nội địa khác | Luật Thuế giá trị gia tăng, Điều 29 và 30 |
| Thuế tiêu thụ đặc biệt (개별소비세) | Hàng xa xỉ, ô tô con, nhiên liệu, thuốc lá, máy đánh bạc | Ví dụ: 20% phần giá vượt ngưỡng với trang sức, túi xách, đồng hồ cao cấp; 5% với ô tô con | Luật Thuế tiêu thụ đặc biệt |
| Thuế rượu (주세) | Đồ uống có cồn | Rượu chưng cất 72%, rượu vang trái cây 30%; bia và makgeolli tính theo lít | Luật Thuế rượu |
| Thuế phụ thu | Hàng đã chịu thuế tiêu thụ đặc biệt, thuế rượu hoặc thuế nhiên liệu | Thuế giáo dục 30% tiền thuế tiêu thụ đặc biệt; thuế đặc biệt phát triển nông thôn 10%; thuế giao thông – năng lượng – môi trường với xăng dầu | Luật Thuế giáo dục và các luật liên quan |
| Thuế phòng vệ thương mại | Hàng đang bị áp biện pháp chống bán phá giá, chống trợ cấp, tự vệ | Theo từng quyết định; được áp trước mọi mức thuế ưu đãi | Luật Hải quan, Điều 51, 57, 65 |
Nguồn: Cơ quan Hải quan Hàn Quốc (KCS) — Thuế nội địa đánh trên hàng nhập khẩu · Trung tâm WTO và Hội nhập (VCCI) — Xác định các loại thuế phí đối với hàng hóa nhập khẩu vào Hàn Quốc (22/9/2026)
Thuế quan Hàn Quốc tính trên giá nào và thuế suất bao nhiêu?
Thuế quan Hàn Quốc tính trên trị giá CIF, tức giá hàng cộng cước vận tải và bảo hiểm đến cảng nhập của Hàn Quốc. Mức cơ bản phổ biến với hàng công nghiệp là 8%, nhưng hàng nông sản thường cao hơn nhiều. Hàng Việt Nam có thể chọn mức thấp nhất trong bốn khung: MFN, AKFTA, VKFTA và RCEP.
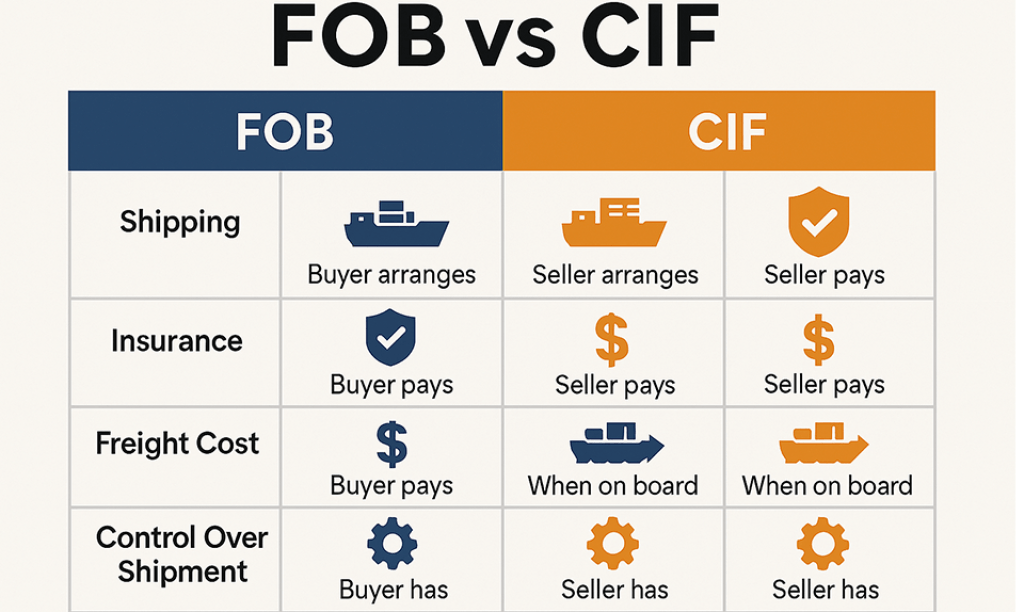
Theo hướng dẫn của Cơ quan Hải quan Hàn Quốc, trị giá tính thuế được cộng thêm cước vận chuyển, phí bảo hiểm và các chi phí liên quan đến vận chuyển tới cảng nhập khẩu. Vì vậy, dù bạn báo giá FOB (Free On Board — giao hàng lên tàu) tại Hải Phòng hay Cát Lái, người mua Hàn vẫn nộp thuế trên mức tương đương giá CIF (Cost, Insurance and Freight — tiền hàng, bảo hiểm và cước).
Nguồn: KCS — Xác định trị giá hải quan · Bộ Thương mại Hoa Kỳ — South Korea Import Tariffs (29/6/2026)
Mức thuế quan cơ bản (기본세율) phổ biến là 8% với hàng nhập khẩu thông thường. Theo hồ sơ thuế quan của Tổ chức Thương mại Thế giới (WTO), năm 2025 mức thuế MFN áp dụng bình quân giản đơn của Hàn Quốc là 13,5% cho mọi mặt hàng, nhưng chênh lệch lớn giữa hai nhóm: 57,0% với nông sản và 6,6% với hàng phi nông sản. Nói cách khác, cà phê, trái cây, thủy sản chế biến cần tra kỹ hơn nhiều so với hàng gia dụng hay dệt may.
Nguồn: PwC Worldwide Tax Summaries — Republic of Korea, Other taxes (4/6/2026) · WTO — Tariff Profile: Republic of Korea
Hàng Việt Nam có bốn khung thuế quan để lựa chọn:
- MFN (Most Favoured Nation — đối xử tối huệ quốc): áp tự động cho hàng từ thành viên WTO, không cần chứng nhận xuất xứ.
- AKFTA (ASEAN – Hàn Quốc): cần C/O mẫu AK và đáp ứng quy tắc xuất xứ của hiệp định.
- VKFTA (Việt Nam – Hàn Quốc): cần C/O mẫu VK; với nhiều dòng hàng, đây là mức thấp nhất.
- RCEP (Hiệp định Đối tác Kinh tế Toàn diện Khu vực): cần chứng từ xuất xứ theo RCEP; hữu ích khi nguyên liệu đến từ nhiều nước trong khối.
Mức cụ thể của từng khung tra theo mã HS trên cổng FTA của Hải quan Hàn Quốc, nơi hiển thị thuế suất năm 2025–2026 theo từng hiệp định. Một điểm dễ bỏ sót: thuế chống bán phá giá, chống trợ cấp và thuế tự vệ được áp trước mọi mức ưu đãi, nên C/O không giúp tránh được các khoản này.
Nguồn: KCS — Cổng tra cứu thuế suất nhập khẩu theo FTA (FTA 수입세율 조회) · KOTRA — 2025 Customs Clearance in Korea (thứ tự ưu tiên áp dụng thuế suất, tr. 15–16)
Trước khi báo giá cho người mua Hàn, hãy tra sẵn mã HS sáu số của sản phẩm trên cổng FTA của Hải quan Hàn Quốc và ghi thẳng vào thư chào hàng: “Thuế suất MFN x%, VKFTA y%, chúng tôi cung cấp C/O mẫu VK”. Người mua nhìn thấy ngay khoản tiết kiệm, và bạn chứng tỏ mình đã quen làm hàng xuất khẩu chính ngạch.
Hàng Việt Nam cần gì để hưởng thuế VKFTA khi vào Hàn Quốc?
Cần ba điều: hàng đạt tiêu chí xuất xứ VKFTA của đúng dòng hàng, được vận chuyển trực tiếp hoặc quá cảnh hợp lệ sang Hàn Quốc, và có C/O mẫu VK do cơ quan cấp C/O của Bộ Công Thương cấp. Hồ sơ khai trên hệ thống eCoSys; dữ liệu C/O được truyền điện tử sang hải quan Hàn Quốc.
Quy tắc xuất xứ VKFTA phía Việt Nam được quy định tại Thông tư 40/2015/TT-BCT, sửa đổi bởi Thông tư 09/2022/TT-BCT. Tùy dòng hàng, tiêu chí có thể là xuất xứ thuần túy, chuyển đổi mã số hàng hóa hoặc hàm lượng giá trị khu vực. Một sản phẩm chỉ đóng gói lại tại Việt Nam từ hàng nhập khẩu thường không đạt tiêu chí.
Nguồn: Thông tư 09/2022/TT-BCT sửa đổi Thông tư 40/2015/TT-BCT về quy tắc xuất xứ trong VKFTA
C/O mẫu VK thuộc nhóm phải truyền dữ liệu qua Cơ chế một cửa quốc gia, nên thương nhân khai và nộp hồ sơ trên hệ thống eCoSys (ecosys.gov.vn). Hệ thống eCoSys phiên bản mới tại co.moit.gov.vn vận hành từ 22/12/2025 cho các mẫu C/O khác. Từ 01/7/2023, dữ liệu C/O mẫu VK và AK được trao đổi điện tử giữa Việt Nam và Hàn Quốc qua hệ thống EODES (Electronic Origin Data Exchange System), giúp hải quan Hàn đối chiếu nhanh hơn.
Nguồn: Báo Công Thương (22/12/2025) — Bộ Công Thương nâng cấp eCoSys · Bộ Công Thương — Việt Nam, Hàn Quốc ký Tuyên bố chung về kết nối hệ thống EODES
Bộ hồ sơ xin C/O mẫu VK thường gồm:
- Đơn đề nghị cấp C/O và mẫu C/O đã khai hoàn chỉnh.
- Tờ khai hải quan xuất khẩu.
- Hóa đơn thương mại và phiếu đóng gói.
- Vận đơn hoặc chứng từ vận tải tương đương.
- Bảng kê nguyên liệu, định mức tiêu hao và quy trình sản xuất — dùng để chứng minh tiêu chí xuất xứ.
- Hóa đơn, tờ khai nhập khẩu của nguyên liệu đầu vào khi cần chứng minh nguồn gốc.
Hàng Việt xuất sang Hàn dùng mẫu VK, đừng ghi nhầm thành KV trong hợp đồng. Trước khi nộp hồ sơ xin C/O, hãy gửi bản nháp cho người mua Hàn đối chiếu năm dòng: tên người nhận, mô tả hàng, mã HS, số lượng, số và ngày hóa đơn. Chỉ một dòng lệch là hải quan Hàn có thể từ chối ưu đãi, và người mua sẽ tính khoản thuế MFN phát sinh vào đơn sau của bạn.
Thuế giá trị gia tăng, thuế tiêu thụ đặc biệt và thuế rượu của Hàn Quốc tính thế nào?
Thuế giá trị gia tăng 10% áp cho gần như mọi hàng nhập khẩu, tính trên trị giá CIF cộng thuế quan và các thuế nội địa khác. Thuế tiêu thụ đặc biệt chỉ áp cho nhóm hàng hẹp như hàng xa xỉ vượt ngưỡng giá, ô tô con, nhiên liệu. Thuế rượu áp cho đồ uống có cồn, kèm thuế giáo dục tính trên tiền thuế rượu.
Theo Điều 29 khoản 2 Luật Thuế giá trị gia tăng Hàn Quốc, căn cứ tính thuế giá trị gia tăng của hàng nhập khẩu là trị giá tính thuế quan cộng thuế quan, thuế tiêu thụ đặc biệt, thuế rượu, thuế giáo dục, thuế đặc biệt phát triển nông thôn và thuế giao thông – năng lượng – môi trường. Thuế suất là 10%.
Nguồn: KCS — Thuế nội địa đánh trên hàng nhập khẩu (căn cứ và thuế suất thuế giá trị gia tăng)
Với thuế tiêu thụ đặc biệt, mức 20% áp cho trang sức, kim loại quý, đồng hồ, túi xách, lông thú, thảm và đồ nội thất cao cấp, nhưng chỉ tính trên phần giá vượt ngưỡng: 2.000.000 won mỗi chiếc với đồng hồ, túi xách, máy ảnh; 5.000.000 won mỗi chiếc hoặc 8.000.000 won mỗi bộ với đồ nội thất. Ô tô con chịu 5% — mức giảm tạm thời xuống 3,5% đã kết thúc ngày 30/6/2026. Kèm theo là thuế giáo dục bằng 30% tiền thuế tiêu thụ đặc biệt và thuế đặc biệt phát triển nông thôn 10% với một số mặt hàng.
Nguồn: 세정일보 — Điều chỉnh ngưỡng giá tính thuế tiêu thụ đặc biệt (hiệu lực 27/11/2015) · Hyundai Motor — Thông báo kết thúc giảm thuế tiêu thụ đặc biệt sau 30/6/2026
Thuế rượu có hai cách tính. Rượu chưng cất chịu 72% và rượu vang trái cây chịu 30% theo giá trị; bia chịu 885.700 won mỗi kilolít và makgeolli 44.400 won mỗi kilolít theo lượng. Thuế giáo dục cộng thêm 10% tiền thuế rượu, hoặc 30% với rượu có thuế suất cao.
Nguồn: Cơ quan Thống kê Hàn Quốc (index.go.kr) — Thuế suất thuế rượu (6/5/2026)
Một số tài liệu tiếng Việt vẫn ghi tủ lạnh, máy giặt, TV chịu thuế tiêu thụ đặc biệt tại Hàn Quốc. Quy định này đã bị bãi bỏ từ ngày 01/01/2016. Nếu bạn xuất khẩu đồ gia dụng, đừng cộng khoản thuế này vào bảng tính giá cho người mua.
Nguồn: 이데일리 (1/12/2015) — Bãi bỏ thuế tiêu thụ đặc biệt với tủ lạnh, máy giặt, TV, điều hòa

Cách tính tổng thuế một lô hàng vào Hàn Quốc theo 5 bước?
Trình tự gồm năm bước: xác định trị giá CIF, tính thuế quan theo mức phù hợp, tính thuế tiêu thụ đặc biệt hoặc thuế rượu nếu có, cộng các thuế phụ thu, rồi tính thuế giá trị gia tăng 10% trên tổng. Người nhập khẩu nộp bằng đồng won, thường trong vòng 15 ngày theo hướng dẫn của Bộ Thương mại Hoa Kỳ.
- Bước 1 — Trị giá tính thuế: giá hàng + cước quốc tế + bảo hiểm đến cảng Hàn Quốc (CIF).
- Bước 2 — Thuế quan: trị giá CIF × thuế suất (MFN, hoặc VKFTA, AKFTA, RCEP nếu có chứng từ xuất xứ), cộng thuế phòng vệ nếu mặt hàng đang bị áp.
- Bước 3 — Thuế tiêu thụ đặc biệt hoặc thuế rượu: chỉ với mặt hàng thuộc diện chịu thuế.
- Bước 4 — Thuế phụ thu: thuế giáo dục, thuế đặc biệt phát triển nông thôn, thuế giao thông – năng lượng – môi trường nếu phát sinh.
- Bước 5 — Thuế giá trị gia tăng: (trị giá CIF + tổng các thuế ở bước 2–4) × 10%.
Các con số dưới đây là ví dụ giả định cho một lô hàng tiêu dùng thông thường, không phải thuế suất thực tế của một mã HS cụ thể.
| Khoản | Không có C/O mẫu VK | Có C/O mẫu VK hợp lệ |
|---|---|---|
| Trị giá CIF | 50.000.000 won | 50.000.000 won |
| Thuế quan | 50.000.000 × 8% = 4.000.000 won | 0 won |
| Căn cứ tính thuế giá trị gia tăng | 54.000.000 won | 50.000.000 won |
| Thuế giá trị gia tăng 10% | 5.400.000 won | 5.000.000 won |
| Tổng thuế người mua nộp | 9.400.000 won | 5.000.000 won |
Với người mua Hàn Quốc là doanh nghiệp, thuế giá trị gia tăng nhập khẩu được khấu trừ lại, nên khoản thực sự làm tăng giá vốn của họ là thuế quan. Đó là lý do một nhà cung cấp Việt Nam cấp được C/O mẫu VK có lợi thế cạnh tranh rõ rệt so với đối thủ không cấp được. Doanh nghiệp sản xuất vừa và nhỏ của Hàn Quốc có tỷ trọng xuất khẩu cao còn có thể xin hoãn nộp thuế giá trị gia tăng khâu nhập khẩu theo Điều 50-2 Luật Thuế giá trị gia tăng.
Nguồn: Bộ Thương mại Hoa Kỳ — South Korea Import Tariffs · KCS — Chế độ hoãn nộp thuế giá trị gia tăng hàng nhập khẩu (수입부가가치세 납부유예)
Câu hỏi thường gặp
Gửi hàng mẫu sang Hàn Quốc qua chuyển phát nhanh có bị đánh thuế không?
Có thể có, vì ngưỡng miễn thuế 150 USD của Hàn Quốc chỉ dành cho hàng tiêu dùng cá nhân. Hàng dưới ngưỡng này được miễn thuế quan và thuế giá trị gia tăng; hàng mẫu thương mại có thể bị xử lý như hàng nhập khẩu thông thường, nên cần ghi rõ giá trị và mục đích trên hóa đơn.
Ai là người nộp thuế nhập khẩu tại Hàn Quốc?
Người nhập khẩu hoặc người nhận hàng tại Hàn Quốc nộp thuế. Chỉ khi hợp đồng giao theo điều kiện DDP, người bán Việt Nam mới phải chịu các khoản thuế này và cần có đại diện làm thủ tục tại Hàn.
Hàng Việt Nam có đang bị Hàn Quốc áp thuế chống bán phá giá không?
Có, với một số mặt hàng. Thống kê của Ủy ban Thương mại Hàn Quốc (KTC) tính đến tháng 8/2026 ghi nhận 4 biện pháp chống bán phá giá đang áp với hàng Việt Nam, nên tra danh sách trên trang của KTC trước khi báo giá.
Nên chọn VKFTA, AKFTA hay RCEP khi xuất hàng sang Hàn Quốc?
Chọn hiệp định cho thuế suất thấp nhất với mã HS của lô hàng mà nhà máy của bạn đáp ứng được tiêu chí xuất xứ. Mỗi hiệp định dùng một loại chứng từ riêng, nên phải thống nhất với người mua trước khi xin C/O.
Tra thuế suất nhập khẩu của Hàn Quốc chính xác ở đâu?
Nguồn chính thức là cổng FTA của Cơ quan Hải quan Hàn Quốc, tra theo mã HS và chọn hiệp định. Cổng này ghi rõ thông tin chỉ để tham khảo, nên với lô hàng lớn, người mua Hàn có thể xin xác định trước mã số với hải quan Hàn Quốc.
Mở ra cơ hội trở thành nhà phân phối sản phẩm tiên phong toàn cầu cùng Makenov
Kết nối với nhà cung cấp, tìm kiếm cơ hội phân phối, yêu cầu báo giá, nhận hàng mẫu và trao đổi điều kiện nhập hàng — tất cả trên một nền tảng, dù bạn ở bất cứ đâu.
Xem lịch gặp mặtĐủ 5 doanh nghiệp, nhà cung cấp sang tận nơi
Hãy đăng ký gặp nhà cung cấp bạn quan tâm. Khi đủ số lượng, đại diện nhà cung cấp sẽ sang Việt Nam gặp trực tiếp 1:1.
Xem lịch gặp mặt